Domain pokerevents.de kaufen?
Wir ziehen mit dem Projekt
pokerevents.de um.
Sind Sie am Kauf der Domain
pokerevents.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pokerevents.de kaufen?
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **


Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Klein, Zamyat M.: Kreative und lebendige Live-Online-SeminareKreative und lebendige Live-Online-Seminare , Online-Seminare haben ihre eigene Dynamik und Wirkung. Hier gibt es vielfältige Methoden und Einsatztipps für noch mehr Lebendigkeit und Freude zu entdecken. Etwa für die Arbeit in Breakout Rooms: Sie erfahren, wie man Gruppenräume vorbereitet, anleitet, durchführt und anschließend Ergebnisse präsentiert. Sie lernen Spiele und Übungen kennen, die besonders gut mit der Videofunktion funktionieren. Sie lernen Bewegungs-, Konzentrations- und Impro-Spiele für den Online-Einsatz kennen. Sie werden wissen, wie Sie vertraute Präsenzübungen für die virtuelle Anwendung umwandeln. Das funktioniert wahrscheinlich sogar mit Ihren eigenen Lieblingsübungen. Sie lernen darüber hinaus Miro als ein perfektes Tool für den Einsatz von Kreativtechniken im Webinar kennen. Dieses Buch ist eine Vertiefung Ihrer didaktischen Online-Kompetenz auf aktuellem Niveau. Zusatzservice: Das Buch verlinkt auf über 70 Videos. In diesen Videos erhalten Sie Anregungen zu sehr vielen der im Buch dargestellten Methoden: Wie Sie diese Methoden online durchführen, worauf Sie achten sollten, was der besondere "Trick" ist. Außerdem werden Ihnen dort Tipps und Techniken vermittelt, wie Sie gängige Tools didaktisch sinnvoll einsetzen. Beispielsweise erfahren Sie hier einiges über den Umgang mit der Whiteboard-Plattform Miro für den Einsatz in Online-Trainings. , Bremsbacken > Bremsen & Bremsenteile , Auflage: 2. Auflage 2025, Erscheinungsjahr: 20230420, Produktform: Kartoniert, Titel der Reihe: Edition Training aktuell##, Autoren: Klein, Zamyat M., Auflage: 24002, Auflage/Ausgabe: 2. Auflage 2025, Seitenzahl/Blattzahl: 384, Abbildungen: Enthält zahlreiche Abbildungen und Visualisierungen., Themenüberschrift: BUSINESS & ECONOMICS / Business Communication / Meetings & Presentations, Keyword: Breakout Room; Distanzlernen; Elearning; Energizerübungen online; Gruppenraum Online Seminar; Improvisationsübung Online; Konzentrationstrainig; Kreativitätsmethden Webinar; Lernplattform; Moderationstraining online; Online Seminarmethoden; Onlinecollaboration; Onlinekollaboration; Onlinelernen; Onlinespiele; Onlinetraining; Onlinewhiteboard Miro; Präsentationsmethoden Webinar; Seminargestaltung; Teilnehmeraktivierung Webinar; Umwandlung Präsenzseminar Onlineseminar; Virtuelle Gruppenarbeit; Virtuelle Teamentwicklung; Webinarchat; Webinargestaltung; aktivierende Lernmethoden online; digitales Lernen; interaktives Lernen; kreative Seminarmethoden Online; virtuelle Seminargestaltung, Fachschema: Studium~Fernstudium~Studium / Fernstudium~E-Learning~Lernen / E-Learning~Lernen / Lernmethoden, Lerntechniken~Kommunikation (Unternehmen)~Unternehmenskommunikation~Business / Management~Management, Fachkategorie: Hochschulbildung, Fort- und Weiterbildung~Erwachsenenbildung, lebenslanges Lernen~Fernunterricht, Fernstudium~Lehrmittel, Lerntechnologien, E-Learning~Lerntechniken~Businesskommunikation und -präsentation~Management und Managementtechniken, Bildungszweck: For vocational education and training, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Kompetenzentwicklung, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: managerSeminare Verl.GmbH, Verlag: managerSeminare Verl.GmbH, Verlag: managerSeminare Verlags GmbH, Länge: 235, Breite: 165, Höhe: 25, Gewicht: 708, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 288826949,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bugge Wesseltoft - Jazzland Community (Live) - Preis vom 04.10.2026 03:51:26 hBinding : Audio CD, Label : Emarcy Records (Universal), Publisher : Emarcy Records (Universal), NumberOfDiscs : 1, Feature : Record Label : Emarcy, medium : Audio CD, publicationDate : 2007-01-01, releaseDate : 2007-05-25, artists : Bugge Wesseltoft, Eivind Aarset, Beady Belle, Sidsel Endresen, Hakon Kornstad6,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **

Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
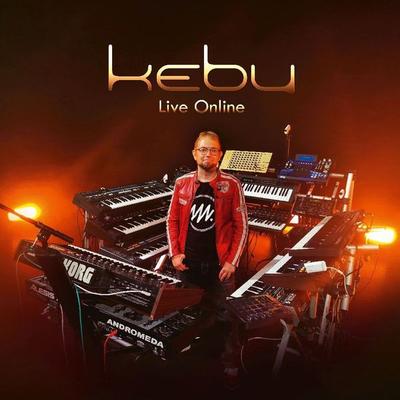
ZYX Music, Schallplatten, Live Online (Kebu)Das Album enthält eine Auswahl der besten Tracks von Kebu, live aufgeführt vom preisgekrönten Künstler selbst, der dabei ausschliesslich analoge Synthesizer und analoge Drum-Maschinen verwendet. Die 180 g Vinyl ist auch in einer limitierten Auflage als farbige, signierte und nummerierte Vinyl erhältlich.31,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Klein, Zamyat M.: Kreative und lebendige Live-Online-SeminareKreative und lebendige Live-Online-Seminare , Online-Seminare haben ihre eigene Dynamik und Wirkung. Hier gibt es vielfältige Methoden und Einsatztipps für noch mehr Lebendigkeit und Freude zu entdecken. Etwa für die Arbeit in Breakout Rooms: Sie erfahren, wie man Gruppenräume vorbereitet, anleitet, durchführt und anschließend Ergebnisse präsentiert. Sie lernen Spiele und Übungen kennen, die besonders gut mit der Videofunktion funktionieren. Sie lernen Bewegungs-, Konzentrations- und Impro-Spiele für den Online-Einsatz kennen. Sie werden wissen, wie Sie vertraute Präsenzübungen für die virtuelle Anwendung umwandeln. Das funktioniert wahrscheinlich sogar mit Ihren eigenen Lieblingsübungen. Sie lernen darüber hinaus Miro als ein perfektes Tool für den Einsatz von Kreativtechniken im Webinar kennen. Dieses Buch ist eine Vertiefung Ihrer didaktischen Online-Kompetenz auf aktuellem Niveau. Zusatzservice: Das Buch verlinkt auf über 70 Videos. In diesen Videos erhalten Sie Anregungen zu sehr vielen der im Buch dargestellten Methoden: Wie Sie diese Methoden online durchführen, worauf Sie achten sollten, was der besondere "Trick" ist. Außerdem werden Ihnen dort Tipps und Techniken vermittelt, wie Sie gängige Tools didaktisch sinnvoll einsetzen. Beispielsweise erfahren Sie hier einiges über den Umgang mit der Whiteboard-Plattform Miro für den Einsatz in Online-Trainings. , Bremsbacken > Bremsen & Bremsenteile , Auflage: 2. Auflage 2025, Erscheinungsjahr: 20230420, Produktform: Kartoniert, Titel der Reihe: Edition Training aktuell##, Autoren: Klein, Zamyat M., Auflage: 24002, Auflage/Ausgabe: 2. Auflage 2025, Seitenzahl/Blattzahl: 384, Abbildungen: Enthält zahlreiche Abbildungen und Visualisierungen., Themenüberschrift: BUSINESS & ECONOMICS / Business Communication / Meetings & Presentations, Keyword: Breakout Room; Distanzlernen; Elearning; Energizerübungen online; Gruppenraum Online Seminar; Improvisationsübung Online; Konzentrationstrainig; Kreativitätsmethden Webinar; Lernplattform; Moderationstraining online; Online Seminarmethoden; Onlinecollaboration; Onlinekollaboration; Onlinelernen; Onlinespiele; Onlinetraining; Onlinewhiteboard Miro; Präsentationsmethoden Webinar; Seminargestaltung; Teilnehmeraktivierung Webinar; Umwandlung Präsenzseminar Onlineseminar; Virtuelle Gruppenarbeit; Virtuelle Teamentwicklung; Webinarchat; Webinargestaltung; aktivierende Lernmethoden online; digitales Lernen; interaktives Lernen; kreative Seminarmethoden Online; virtuelle Seminargestaltung, Fachschema: Studium~Fernstudium~Studium / Fernstudium~E-Learning~Lernen / E-Learning~Lernen / Lernmethoden, Lerntechniken~Kommunikation (Unternehmen)~Unternehmenskommunikation~Business / Management~Management, Fachkategorie: Hochschulbildung, Fort- und Weiterbildung~Erwachsenenbildung, lebenslanges Lernen~Fernunterricht, Fernstudium~Lehrmittel, Lerntechnologien, E-Learning~Lerntechniken~Businesskommunikation und -präsentation~Management und Managementtechniken, Bildungszweck: For vocational education and training, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Kompetenzentwicklung, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: managerSeminare Verl.GmbH, Verlag: managerSeminare Verl.GmbH, Verlag: managerSeminare Verlags GmbH, Länge: 235, Breite: 165, Höhe: 25, Gewicht: 708, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 288826949,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Istversteuerung
-
Bugge Wesseltoft - Jazzland Community (Live) - Preis vom 04.10.2026 03:51:26 hBinding : Audio CD, Label : Emarcy Records (Universal), Publisher : Emarcy Records (Universal), NumberOfDiscs : 1, Feature : Record Label : Emarcy, medium : Audio CD, publicationDate : 2007-01-01, releaseDate : 2007-05-25, artists : Bugge Wesseltoft, Eivind Aarset, Beady Belle, Sidsel Endresen, Hakon Kornstad6,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Community Resilience als Strategie zur Entwicklung von touristischen Destinationen, Taschenbuch von Daniel Zacher, Springer Fachmedien Wiesbaden GmbH,Community Resilience Als Strategie Zur Entwicklung Von Touristischen Destinationen, Taschenbuch Von Daniel Zacher, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-38033-5, Seitenanzahl: 48979,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.